Khi vay ngân hàng để mua nhà, một trong những quyết định quan trọng là chọn loại lãi suất: thả nổi hay cố định. Hai cách này ảnh hưởng trực tiếp đến số tiền bạn trả hàng tháng và tổng chi phí vay trong toàn bộ kỳ hạn, nhưng chúng hoạt động theo nguyên tắc hoàn toàn khác nhau.
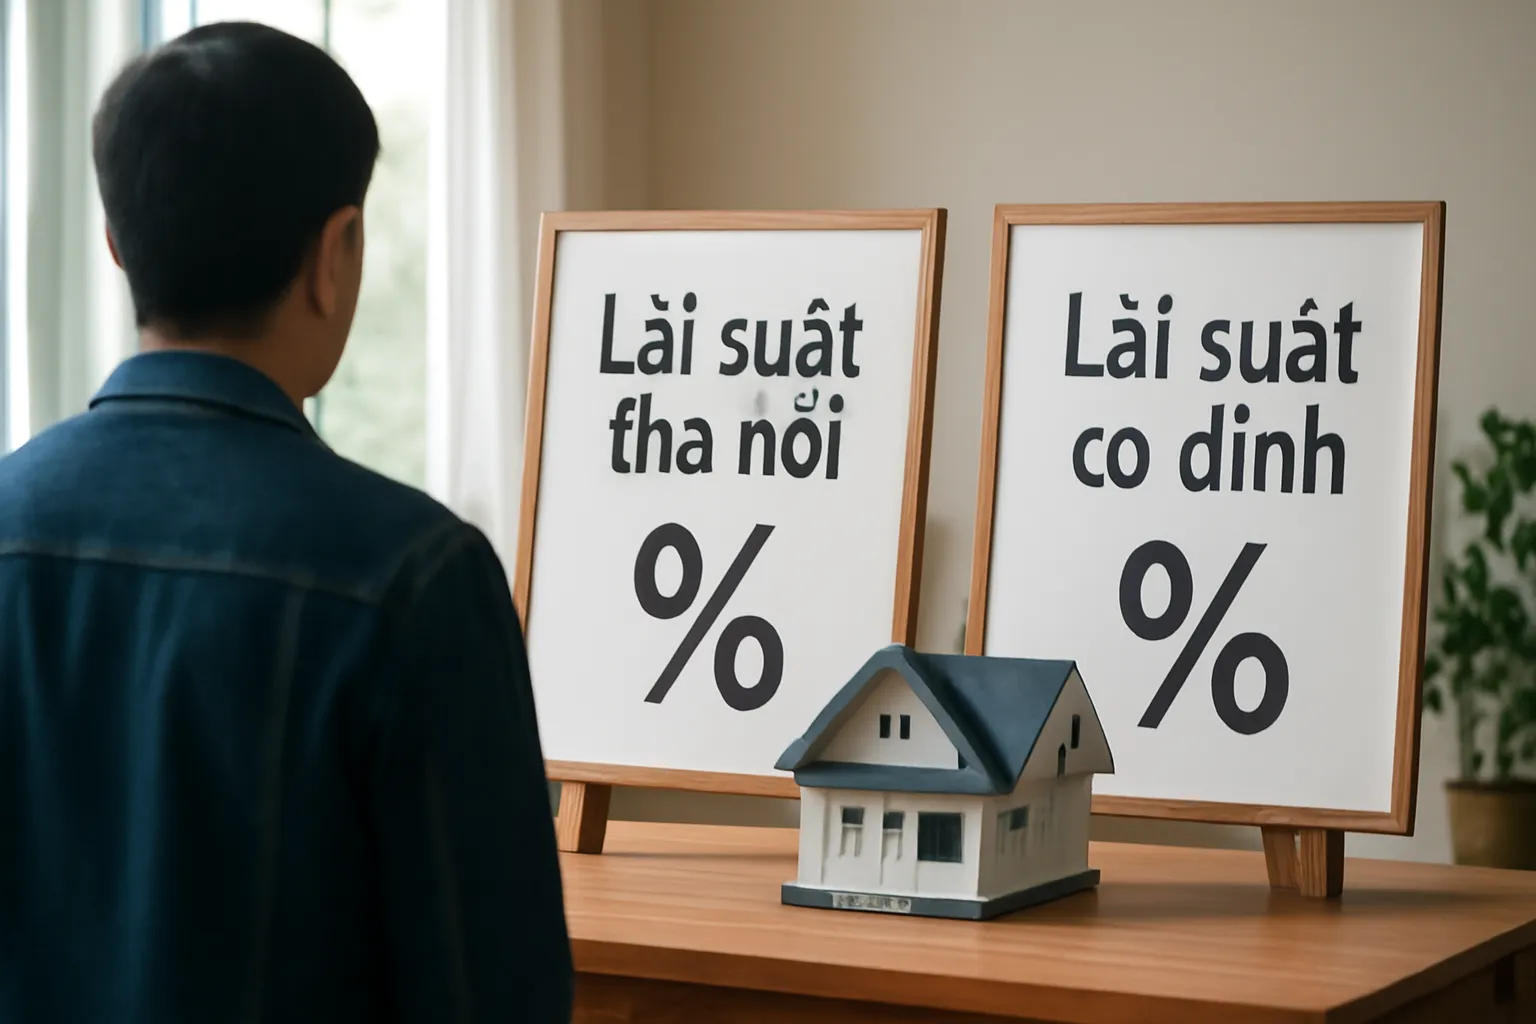
Lãi suất thả nổi có nghĩa là mức lãi của bạn sẽ thay đổi theo lãi suất cơ bản do Ngân hàng Nhà nước công bố hoặc chỉ số lãi suất do ngân hàng tham chiếu. Ngược lại, lãi suất cố định khóa mức lãi từ ngày ký hợp đồng, không thay đổi dù lãi suất thị trường tăng hay giảm.
Lãi suất thả nổi là gì
Lãi suất thả nổi liên kết với một mục tiêu lãi suất tham chiếu (chẳng hạn lãi suất cơ bản của Ngân hàng Nhà nước hoặc LPR — mức lãi suất ưu tiên của ngân hàng). Khi mục tiêu này thay đổi, lãi suất vay của bạn sẽ điều chỉnh theo, thường là cộng thêm một mức phí cố định (gọi là spread).
Ví dụ, nếu lãi suất tham chiếu là 4% và spread của bạn là 2%, tổng lãi suất là 6%. Nếu lãi suất tham chiếu tăng lên 4,5%, lãi suất vay của bạn sẽ tăng lên 6,5%.
Lãi suất cố định hoạt động như thế nào
Với lãi suất cố định, ngân hàng cam kết một mức lãi suất nhất định cho toàn bộ thời gian vay hoặc ít nhất một giai đoạn dài (thường 5–10 năm). Hàng tháng bạn trả số tiền không đổi, giúp dễ lập kế hoạch tài chính.
Ngân hàng thường tính toán mức lãi cố định cao hơn lãi suất thả nổi ban đầu, vì họ phải chịu rủi ro nếu lãi suất tăng trong tương lai.
Ưu điểm của lãi suất thả nổi
Nếu lãi suất thị trường giảm, khoản vay của bạn trở nên rẻ hơn, kéo theo khoản thanh toán hàng tháng cũng giảm. Lãi suất ban đầu thường thấp hơn lãi suất cố định, giúp giảm áp lực tài chính ở giai đoạn đầu.
Thả nổi phù hợp nếu bạn có tài chính linh hoạt để chịu được biến động lãi suất và dự báo lãi suất sẽ giảm hoặc ổn định.
Nhược điểm của lãi suất thả nổi
Rủi ro lớn nhất là nếu lãi suất tăng, khoản thanh toán hàng tháng của bạn cũng tăng theo, đôi khi vượt khả năng chi trả. Không thể dự báo chính xác tổng chi phí vay từ đầu vì lãi suất còn phụ thuộc vào sự biến động của nền kinh tế.
Ưu điểm của lãi suất cố định
Bạn có sự yên tâm về số tiền phải trả mỗi tháng, dễ dàng quản lý ngân sách dài hạn. Nếu lãi suất tăng sau khi bạn ký hợp đồng, bạn không bị ảnh hưởng vì đã khóa mức lãi.
Phù hợp với những người không muốn chịu rủi ro hoặc những người có thu nhập cố định cần tính toán chi phí chính xác.
Nhược điểm của lãi suất cố định
Mức lãi suất cố định thường cao hơn so với lãi suất thả nổi ở thời điểm ký hợp đồng, vì ngân hàng đã tính toán rủi ro tăng lãi suất trong tương lai. Nếu lãi suất thị trường giảm mạnh, bạn sẽ phải tiếp tục trả mức lãi cao mà không được hưởng lợi ích.
Cách kiểm chứng lãi suất khi vay
Khi bạn bước vào quá trình vay nhà, ngân hàng sẽ cung cấp một bảng tính chi tiết gọi là "Bảng thanh toán" hoặc "Amortization schedule", hiển thị từng kỳ thanh toán, gốc và lãi. Yêu cầu ngân hàng giải thích rõ loại lãi suất được áp dụng (thả nổi hay cố định), mục tiêu lãi suất tham chiếu (nếu là thả nổi), và mức spread được cộng thêm.
Đọc kỹ phần "Điều khoản về lãi suất" trong hợp đồng vay để xác định khi nào và như thế nào lãi suất sẽ điều chỉnh. Hỏi cố vấn của ngân hàng hoặc tham khảo ý kiến độc lập nếu không hiểu rõ điều khoản.
Lựa chọn phù hợp với hoàn cảnh của bạn
Không có lựa chọn "tốt nhất" chung chung — quyết định phụ thuộc vào khả năng tài chính, mục tiêu dài hạn và dự báo kinh tế của bạn. Nếu bạn sợ biến động, ưu tiên sự ổn định, hãy chọn cố định. Nếu bạn linh hoạt và dự báo lãi suất sẽ giảm, thả nổi có thể tiết kiệm chi phí.
Một số ngân hàng cũng cung cấp lựa chọn kết hợp: cố định trong giai đoạn đầu (3–5 năm), sau đó chuyển sang thả nổi.
Khi so sánh các gói vay từ các ngân hàng khác nhau, bạn có thể sử dụng công cụ định giá nhà đất của Nhà Đất Số để nắm bắt giá thị trường hiện tại, giúp xác định khoảng vay cần thiết và lập kế hoạch tài chính chính xác hơn.
Câu hỏi thường gặp
Có thể chuyển từ lãi suất thả nổi sang cố định (hoặc ngược lại) không?
Điều này tùy vào chính sách của từng ngân hàng. Một số ngân hàng cho phép chuyển đổi với các điều kiện nhất định, thường phải trả phí. Hỏi rõ ràng với ngân hàng của bạn về khả năng và chi phí chuyển đổi trước khi ký hợp đồng.
Nếu tôi trả nợ sớm, có bị phạt không?
Hầu hết các ngân hàng hiện nay cho phép trả nợ sớm, nhưng một số có thể áp dụng phí hoặc yêu cầu trả lãi cho những kỳ còn lại. Kiểm tra điều khoản về "trả nợ sớm" trong hợp đồng hoặc hỏi cố vấn ngân hàng.
Lãi suất cố định được áp dụng trong bao lâu?
Thời hạn cố định thường kéo dài 3, 5, 7 hoặc 10 năm tuỳ gói vay. Sau thời hạn này, nó có thể chuyển sang thả nổi hoặc được tái cấp định với một mức lãi mới. Xác nhận rõ thời hạn này trong hợp đồng.
Làm thế nào biết lãi suất tham chiếu hiện tại?
Lãi suất cơ bản do Ngân hàng Nhà nước công bố trên trang web chính thức của họ. Các ngân hàng thương mại cũng công khai lãi suất ưu tiên (LPR) của họ trên website. Bạn có thể tra cứu các chỉ số này bất cứ lúc nào để dự tính lãi suất vay của mình.
Nên vay với ai nếu không chắc chọn loại lãi suất nào?
Tham khảo với nhiều ngân hàng, so sánh các gói vay, và nếu cần thiết, hãy nhờ tư vấn từ công chứng viên hoặc tổ chức tư vấn tài chính độc lập. Đừng vội — quyết định về loại lãi suất sẽ kéo dài cả chục năm.